你的精益项目,财务认账吗?
 一家工厂,年营收三个多亿,精益项目做了半年,花了大几十万。现场看了一圈:定置线画得挺直,看板内容每天更新,早会记录本整整齐齐。
看起来做得不错,看了数据。库存周转天数没变,制造费用率没降,车间还因为“要填精益报表”多了一个文员。
老板自己也纳闷:“验收的时候,老师说我们做得很好啊。”
现在很多精益,其实是表演
现在有一个挺普遍的现象:精益被打成了一堆工具。
你说5S,他标识多、标语多;你说看板,他真有人填;你说QCC,颁奖照片一大堆,总结报告几十个
但你问一句:现金流改善了吗?库存压下去了吗?换模省出来的时间真多产出东西了吗?
没人知道,或者说不清。
这是这几年精益推行里最大的坑——把工具当目标,把动作当结果。
员工也在配合表演。
你搞精益,我就配合你整理工具柜、填表单、贴标签。但你一走,该堵的料还堵,该等的还等,最后两边都累,两边都不赚钱。
精益的真相,没那么玄
做的好的企业为什么有效果?
不是5S做得漂亮。而是任何一个改善动作,必须能折算成钱。
停线一分钟损失多少钱;库存浪费多少钱、一年浪费多少人工成本——他们真算。
现在很多项目,改善汇报PPT里写的是“流程优化了”“时间缩短了”“员工培训了”。老板应该问一句:项目到底帮我省了多少钱?
做精益,试试这几件事
现在的企业不需要“看起来很好”,需要的是“反应更快、现金更活”。
你们下面要是真想推精益、不想走形式,这三件事可能比上一个月的课管用。
别先盯着5S好不好看,先看货停了多久。
现场最大的浪费不是地面不干净,是“东西在等”。
在制品堆在设备之间等、半成品等检验、成品等发货——只要是“等”,钱就死在账上了。
我们马上就能干一件事:选一个产品,算一遍从投料到出成品的总时间。再算一下客户到底要求你几天交货。
表面再好看,货不动,全白搭。
改善小组不能再做“摆杯子”的课题
很多QCC现在做什么?
“如何优化工具车摆放”“如何缩短开早会时间”。
不是说不重要,是省不了几块钱。
你强制改一条规则:每个改善小组,选题的时候必须带财务目标。
换模时间从45分钟压到25分钟——年节约12万。
材料利用率提升5%——年省80万材料费。
选题算不出钱,直接打回去。一段时间以后再看提案质量,完全不一样。
别急着上大软件,先让损失被看见.
不是反对数字化。
我反对的是花了钱但没用起来。很多工厂MES上了,最后只是客户审厂时用一下,然后就没有然后了。
你花几千块钱做个电子看板,上面就写一行字:
“今天因异常停机(停线),已累计损失X万元”。
往车间大屏一放,所有人都能看见。
不用你催,责任人的屁股会自己从办公室挪到现场。
这叫让损失被看见——很多时候不是大家不干活,是不知道不干活差多少钱。
做精益咨询多年,发现一个规律:
能持续改善的企业,都不是把精益当“项目”做,而是当“账本”做。
每一个改善动作,最后都得回到财务那张表上。
库存降没降、人效涨没涨、交期短没短——这三条,才是精益的底线。
如果你现在的精益项目,财务不认账、老板觉得“还好但说不清好在哪”,那可能真的该调一调思路了。
不增加设备、不增加人,从现场挤出真金白银——这件事,什么时候做都不晚。
了 解 开 胜 咨 询
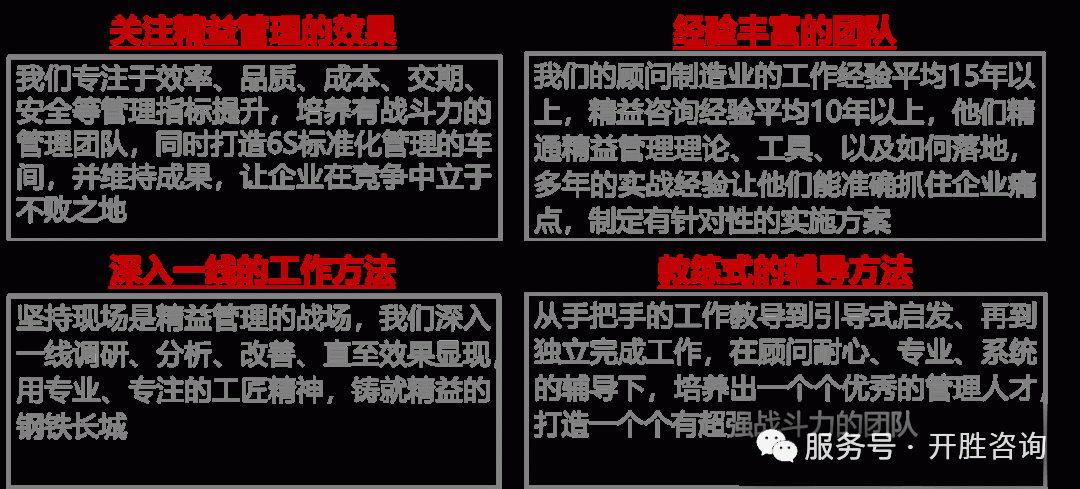
关于开胜咨询
 关于开胜咨询
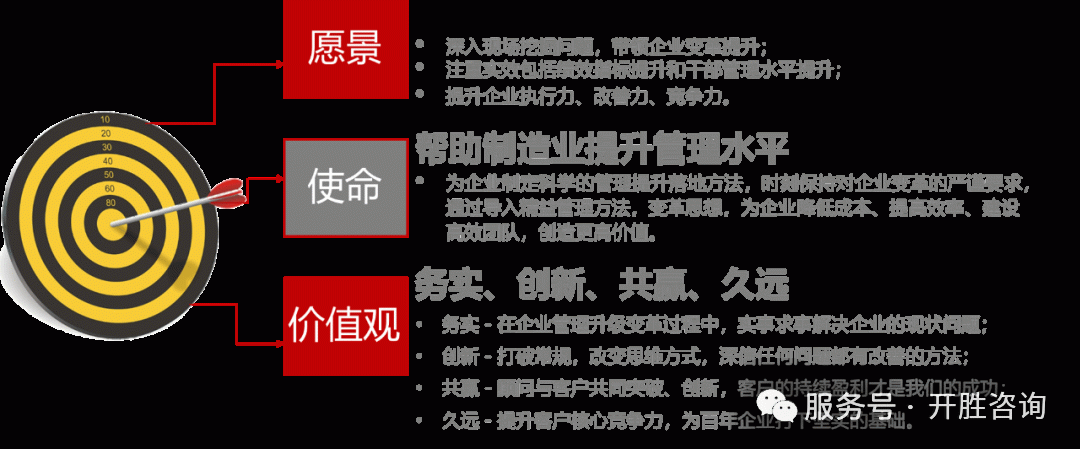
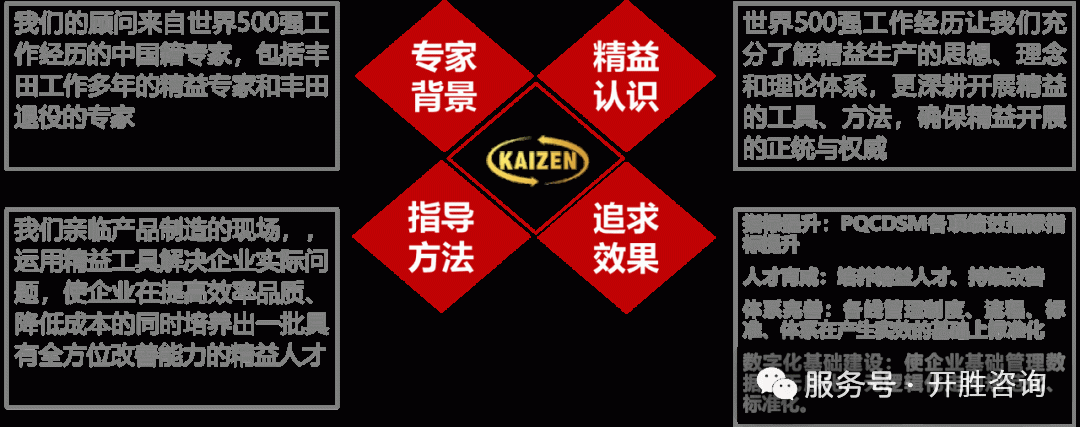 使命、愿景、价值观
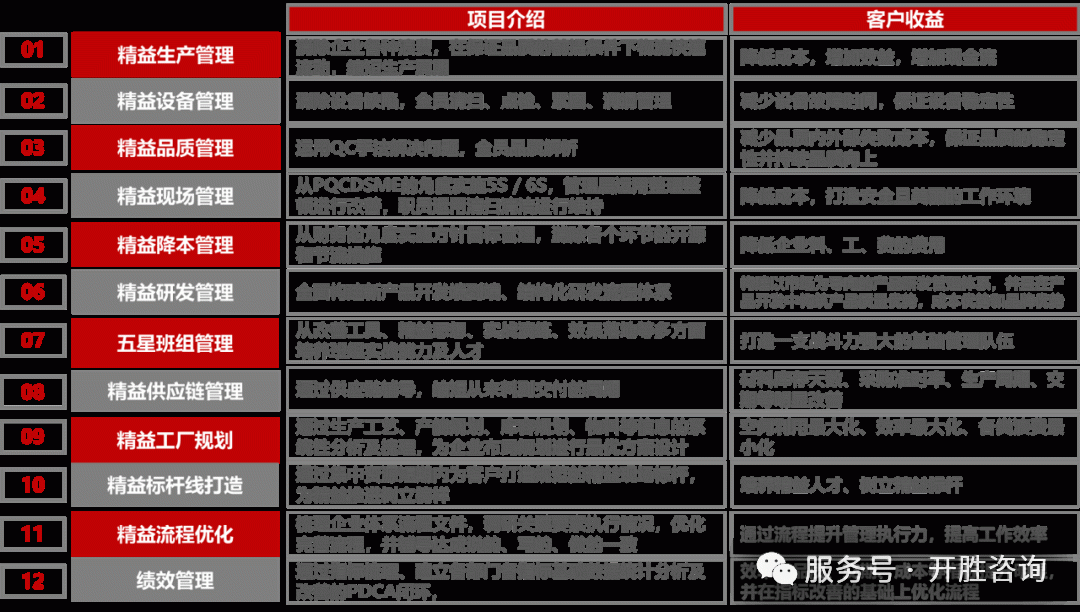
 开胜咨询业务模块
战略与成本 · 核心要点
- 成本不是财务科目,而是战略选择的结果:产品结构、工艺路线与产能布局决定了 70% 以上的结构性成本。
- 精益成本管理强调“先设计、后控制”,在开发与工艺定义阶段消除浪费,比事后压缩费用更有效。
- 用价值流视角识别非增值环节,把降本目标分解到现场可执行的动作。
- 建立成本—质量—交付的联动指标,避免单点降本引发系统劣化。
从战略到现场:成本管理的三个层次
战略层
明确成本竞争力定位,决定自制/外购、产能布局与产品组合,从源头锁定成本结构。
流程层
用价值流分析打通跨部门流程,识别等待、搬运、过量生产等系统性浪费。
作业层
通过标准作业、5S/6S、TPM 等工具稳定现场,把成本改善落实到每个工位与动作。
精益成本管理常用工具与适用场景
| 工具 | 核心作用 | 典型场景 |
|---|---|---|
| 价值流图析 | 识别全流程增值/非增值环节 | 新品导入、产能规划 |
| 标准成本与差异分析 | 定位料、工、费偏差来源 | 月度经营复盘 |
| TPM 与 OEE 管理 | 降低设备停机与不良损失 | 设备密集型车间 |
| 5S/6S 与目视化 | 减少寻找、等待与人为差错 | 现场基础管理薄弱企业 |
常见问题
Q:降本是否等于削减费用?
A:不是。精益成本管理关注的是消除不创造价值的活动,而不是简单压缩必要投入。盲目削减可能带来质量与交付的隐性成本上升。
Q:中小企业如何起步?
A:建议从一条产品线的价值流分析开始,先让浪费可视化,再结合 5S/6S 与标准作业稳定现场,逐步扩展到全流程成本管理。
Q:如何衡量改善效果?
A:建议同时跟踪单位制造成本、一次合格率、交付周期与库存周转等指标,避免单一成本指标误导决策。
需要针对您的企业做成本诊断?
谁干精益咨询提供驻厂诊断与定制化精益成本管理方案。
相关阅读